Come si calcolano i compensi sportivi? Guida completa e video tutorial
Con la Riforma dello Sport (D.Lgs. 36/2021) il lavoratore sportivo percepisce un compenso per l’attività prestata che, superate determinate soglie, è soggetto a contributi previdenziali (oltre i 5.000€ annui) e a imposte sul reddito (oltre i 15.000€ annui). In questa guida vediamo come si calcolano i compensi sportivi, con un esempio pratico, quali adempimenti deve rispettare l’ASD/SSD e come gestire tutto in pochi clic con il software Asso360.
Compensi sportivi: le soglie da conoscere
- Fino a 5.000€ annui: nessun contributo previdenziale e nessuna imposta.
- Oltre 5.000€ annui: scattano i contributi INPS (Gestione Separata) sulla parte eccedente.
- Oltre 15.000€ annui: la parte eccedente concorre anche alla formazione del reddito ai fini IRPEF.
Attenzione: le soglie sono cumulative, cioè si calcolano sommando tutti i compensi sportivi che il lavoratore riceve nell’anno, anche da enti diversi. Per questo è fondamentale raccogliere l’autocertificazione del lavoratore prima di ogni pagamento.
Chi è il lavoratore sportivo
La normativa individua come lavoratori sportivi queste figure:
- Atleta
- Allenatore
- Istruttore
- Direttore tecnico
- Direttore sportivo
- Preparatore atletico
- Direttore di gara
Approfondiamo la figura del lavoratore sportivo in un articolo dedicato. Ricordiamo però che non è mai considerato lavoratore sportivo il collaboratore amministrativo gestionale, né le altre figure non disciplinate dalla normativa, come ad esempio il custode, l’addetto alle pulizie o il manutentore.
Come si calcolano i contributi INPS
Per i collaboratori con contratto di co.co.co. sportivo i contributi si calcolano così:
- si sottrae la franchigia di 5.000€ dal compenso annuo;
- fino al 31 dicembre 2027 i contributi sono dovuti solo sul 50% della parte eccedente;
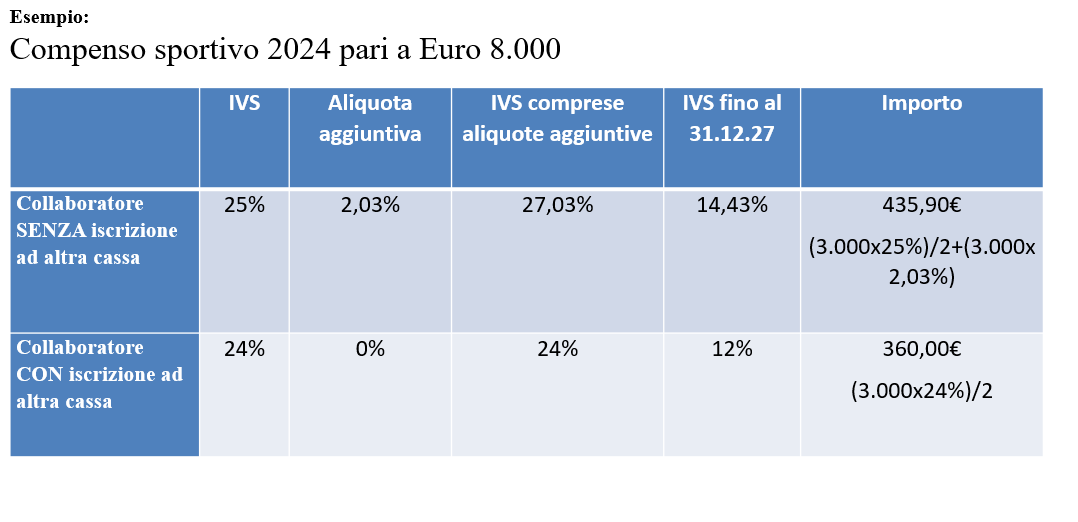
- sull’imponibile così ottenuto si applica l’aliquota della Gestione Separata INPS (25% più le aliquote aggiuntive per chi non ha altra copertura previdenziale, 24% per pensionati o lavoratori già iscritti ad altra forma obbligatoria);
- i contributi sono ripartiti per 2/3 a carico dell’ente sportivo e per 1/3 a carico del lavoratore, che se li vede trattenere dal compenso.
Nella tabella un esempio di calcolo con le aliquote applicate a un compenso di 8.000€:
Il regime fiscale dei compensi sportivi
Dal 1° luglio 2023 i compensi dei lavoratori sportivi non rientrano più tra i redditi diversi, ma tra quelli di lavoro dipendente, assimilato o di lavoro autonomo (art. 25 D.Lgs. 36/2021).
L’art. 36, comma 6, dello stesso decreto prevede che i compensi di lavoro sportivo nell’area del dilettantismo non costituiscono base imponibile ai fini fiscali fino a 15.000€ annui. Sulla parte eccedente l’ente, in qualità di sostituto d’imposta, applica le ritenute IRPEF secondo gli scaglioni ordinari. Abbiamo approfondito il periodo transitorio in questo articolo.
Esempio pratico di calcolo
Un istruttore riceve da un’unica ASD un compenso di 20.000€ nell’anno ed è già pensionato (aliquota 24%).
- Parte soggetta a contributi: 20.000€ − 5.000€ = 15.000€
- Imponibile contributivo (50%): 7.500€
- Contributi totali: 7.500€ × 24% = 1.800€, di cui 1.200€ a carico dell’ASD e 600€ a carico dell’istruttore
- Parte soggetta a IRPEF: la quota che supera i 15.000€, al netto dei contributi a carico del lavoratore
Con un compenso annuo di 4.000€, invece, non sarebbero dovuti né contributi né imposte: basta la ricevuta del compenso con l’autocertificazione del lavoratore.
Documenti e adempimenti per l’ASD/SSD
Quando una ASD/SSD eroga un compenso a un lavoratore sportivo deve svolgere questi adempimenti:
- Contratto di lavoro sportivo: va sottoscritto tra l’ASD/SSD e lo sportivo un contratto che indichi le condizioni della collaborazione, il compenso pattuito e le modalità di svolgimento del lavoro.
- Comunicazione del rapporto di lavoro: si effettua tramite il Registro nazionale delle attività sportive dilettantistiche (RASD) entro il 30° giorno del mese successivo all’inizio del rapporto. In alternativa si può usare il modello Unilav Sport.
- LUL (Libro unico del lavoro): per le co.co.co. sportive l’iscrizione può avvenire in un’unica soluzione entro 30 giorni dalla fine di ciascun anno solare, o dalla scadenza del contratto se anteriore.
- Autocertificazione del lavoratore sportivo: all’atto del pagamento il lavoratore rilascia un’autocertificazione con l’ammontare dei compensi sportivi percepiti nell’anno solare, necessaria per verificare il superamento delle soglie.
- Versamenti e dichiarazioni: oltre le soglie, l’ente versa contributi e ritenute con modello F24 e rilascia la Certificazione Unica (CU) al lavoratore.
Come gestire i compensi sportivi con Asso360
La funzione Lavoro Sportivo di Asso360 semplifica la gestione dei compensi e dei premi agli sportivi dilettanti, in linea con la Riforma dello Sport:
- Ricevute dei compensi generate con i dati dell’associazione e dello sportivo già compilati.
- Autocertificazioni di compensi e premi pronte da far firmare al lavoratore, senza doverle riscrivere ogni volta.
- Controllo automatico della soglia dei 15.000€: a ogni stampa il software calcola il totale erogato nell’anno a ciascun lavoratore sportivo.
- Riepilogo annuale per la CU: con un clic stampi l’elenco di tutti i compensi dell’anno, utile per la Certificazione Unica.
- Accesso per il commercialista: puoi invitarlo a condividere la contabilità e semplificare gli adempimenti di CU e modello 770.
Puoi provare la funzione con la demo gratuita di Asso360 e attivare l’abbonamento quando vuoi.
Compensi sportivi: video tutorial
Potresti essere interessato anche a questi articoli: