Perché serve un gestionale
Gestire un’ASD oggi significa rispettare molte regole
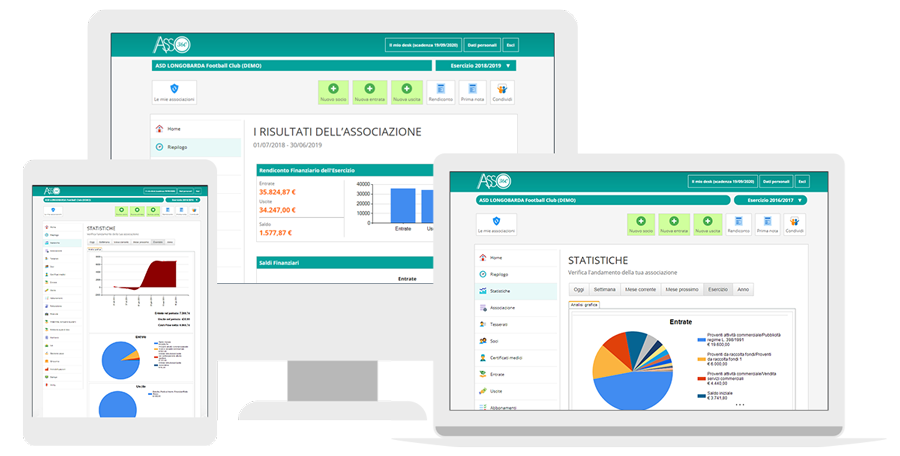
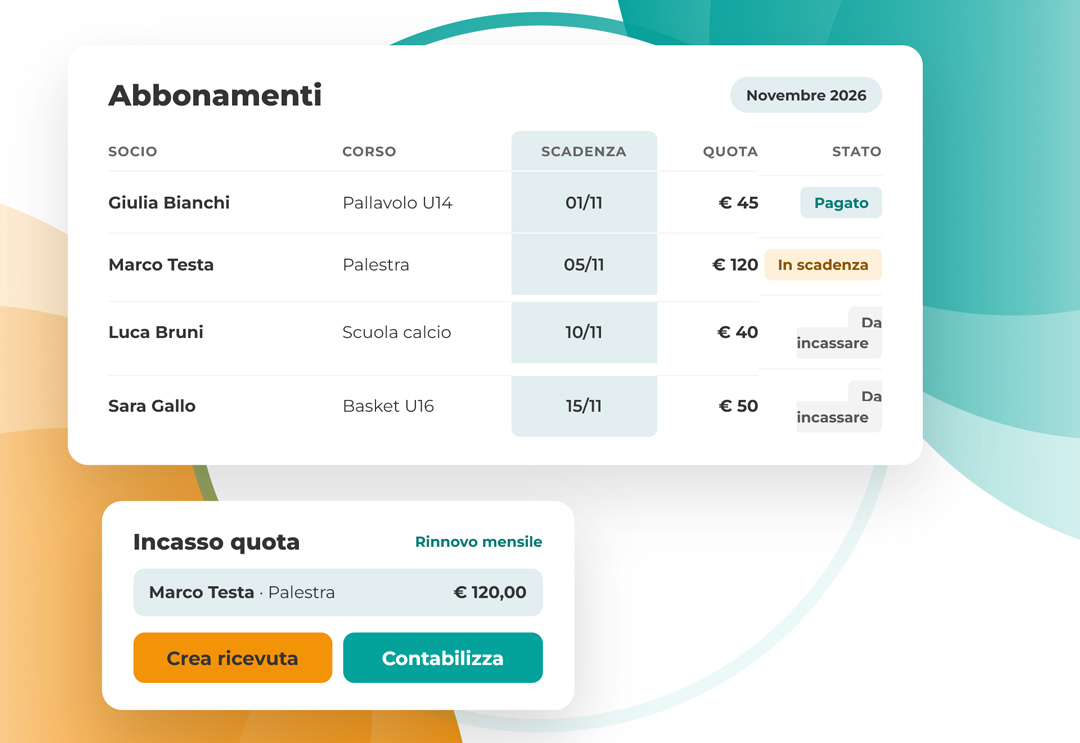
Regime agevolato L. 398/1991, Riforma dello Sport, certificati medici, ricevute per le detrazioni, compensi agli sportivi: la gestione di un’Associazione Sportiva Dilettantistica richiede precisione, anche quando la segreteria è fatta di volontari. Un software gestionale per ASD mette ordine in contabilità, soci e incassi, e ti avvisa prima che una scadenza diventi un problema.
Funzioni chiave per lo sport
Le tre funzioni che ogni ASD usa ogni giorno
Normativa
In regola con la Riforma dello Sport
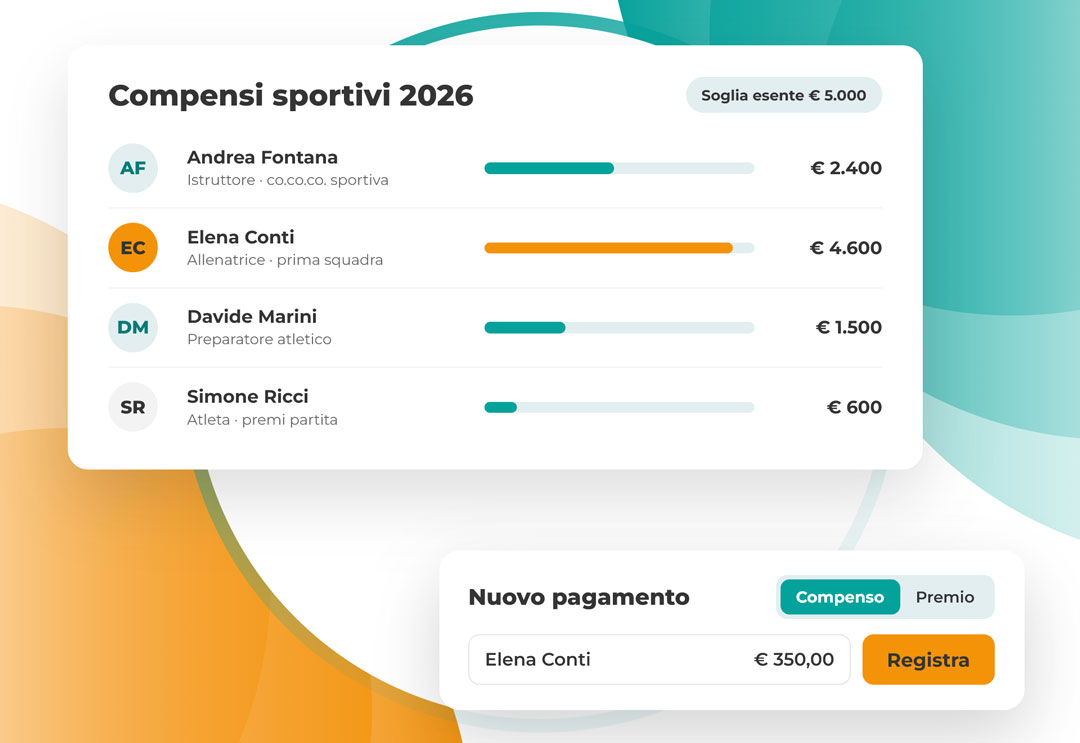
Il D.Lgs. 36/2021 ha cambiato il modo di gestire collaboratori, istruttori e allenatori. Asso360 ti aiuta a rispettare i nuovi obblighi senza diventare un esperto di fisco.
Per chi è
Per ogni realtà dello sport dilettantistico
Insieme al commercialista
Il tuo commercialista lavora sugli stessi dati
Basta file Excel, scontrini fotografati e email avanti e indietro. Inviti il tuo commercialista sul profilo dell’associazione e lui trova prima nota, ricevute, fatture e compensi già registrati, aggiornati in tempo reale.
Domande frequenti
Domande frequenti sulla gestione di un’ASD
I costi variano in base alla forma giuridica scelta. Per costituire un’ASD non riconosciuta, i costi sono molto contenuti: riguardano principalmente la registrazione dell’atto costitutivo e dello statuto all’Agenzia delle Entrate (circa 200 euro di imposta di registro, più le marche da bollo).
Se invece si desidera fondare un’associazione sportiva riconosciuta (con autonomia patrimoniale perfetta), è necessario l’intervento di un notaio per redigere l’atto pubblico, con costi che variano generalmente tra i 1.000 e i 2.000 euro, oltre alla necessità di dimostrare un patrimonio minimo adeguato.
Per costituire un’associazione sportiva, la legge richiede un minimo di 3 soci fondatori. Questa è la base necessaria per poter formare il primo Consiglio Direttivo, che solitamente è composto dalle figure essenziali per la gestione dell’ente: il Presidente (che ha la rappresentanza legale), il Vicepresidente e il Segretario/Tesoriere.
Sì, un’ASD può svolgere attività commerciale, a patto che questa rimanga sempre marginale e connessa allo scopo istituzionale (es. un punto ristoro riservato ai soci o la vendita di divise sportive). Per farlo, l’associazione deve obbligatoriamente aprire la Partita IVA.
Per non perdere la qualifica di ente non commerciale e usufruire delle agevolazioni (come il regime forfettario L. 398/1991), i proventi commerciali non devono superare la soglia di 400.000 euro annui.
Sebbene entrambe siano enti senza scopo di lucro, hanno finalità e inquadramenti diversi. Il significato di ASD è strettamente legato alla promozione dello sport dilettantistico, e l’ente deve iscriversi al RASD (Registro delle Attività Sportive). L’APS, invece, è un ente del Terzo Settore (iscritto al RUNTS) con finalità di utilità sociale più ampie. È possibile che un’associazione sia sia ASD che APS, ma dal 2026 la doppia qualifica impedisce l’utilizzo del vantaggioso regime fiscale agevolato della L. 398/1991.
Assolutamente Sì. Grazie alla Riforma dello Sport (D.Lgs. 36/2021), le figure come istruttori, allenatori e preparatori atletici sono inquadrati come lavoratori sportivi (spesso tramite contratti Co.Co.Co. sportivi).
Essi godono di un regime fiscale e previdenziale molto agevolato: fino a 5.000 euro all’anno sono totalmente esenti da contributi INPS e tasse, e fino a 15.000 euro sono esenti dall’IRPEF. Al contrario, i volontari non possono mai essere retribuiti per il loro tempo, ma possono solo ricevere rimborsi per le spese effettivamente sostenute e documentate.