Il tuo ETS rischia fino a 50.000 euro di sanzioni: chi deve comunicare le erogazioni liberali (dal 2027 anche i più piccoli)
Ogni anno, entro il 16 marzo, una parte degli enti non profit deve trasmettere all’Agenzia delle Entrate i dati sulle erogazioni liberali in denaro ricevute da persone fisiche nell’anno precedente. Lo scopo è inserire queste donazioni nella dichiarazione precompilata dei donatori, così che possano fruire di detrazioni e deduzioni senza doverle indicare manualmente.
Ma quali enti sono davvero obbligati? E cosa cambia con l’entrata in vigore della riforma fiscale del Terzo settore? Facciamo chiarezza.
Il quadro normativo
L’adempimento è disciplinato da:
- il Decreto MEF del 1° marzo 2024 (G.U. del 9 marzo 2024), che individua i soggetti interessati, la soglia di obbligatorietà e i dati da comunicare;
- il Provvedimento del Direttore dell’Agenzia delle Entrate del 4 marzo 2024, che stabilisce le modalità tecniche di trasmissione;
- l’art. 83 del Codice del Terzo settore (D.Lgs. 117/2017), che disciplina detrazioni e deduzioni per le erogazioni liberali a favore degli ETS.
Quali enti sono interessati
Possono (e in certi casi devono) inviare la comunicazione:
- gli Enti del Terzo settore iscritti al RUNTS (ODV, APS, enti filantropici, reti associative, società di mutuo soccorso, associazioni e fondazioni ETS), comprese le cooperative sociali, ma escluse le imprese sociali costituite in forma societaria;
- le ONLUS iscritte all’Anagrafe unica (fino al 2025);
- le fondazioni e associazioni riconosciute che hanno per scopo la tutela, promozione e valorizzazione dei beni di interesse artistico, storico e paesaggistico (D.Lgs. 42/2004);
- le fondazioni e associazioni riconosciute che svolgono o promuovono attività di ricerca scientifica, individuate con apposito DPCM.
Obbligatoria o facoltativa? La soglia dei 220.000 euro
Fino alla comunicazione da inviare nel 2026 (relativa alle erogazioni ricevute nel 2025) vale il regime transitorio previsto dal DM 1° marzo 2024:
- la comunicazione è obbligatoria se, nel bilancio dell’anno precedente a quello di ricezione delle erogazioni, l’ente ha conseguito ricavi, rendite, proventi o entrate superiori a 220.000 euro;
- al di sotto di tale soglia la comunicazione è facoltativa.
Esempio: per le erogazioni ricevute nel 2025 (comunicazione entro il 16 marzo 2026), l’obbligo dipendeva dalle entrate del 2024, per gli enti con esercizio coincidente con l’anno solare.
Cosa cambia dal 2027: obbligo per tutti gli ETS
Con l’entrata in vigore, dal 1° gennaio 2026, del nuovo regime fiscale del Terzo settore (Titolo X del D.Lgs. 117/2017, a seguito dell’autorizzazione della Commissione europea), il quadro cambia in modo significativo. Secondo le indicazioni diffuse dalla rete dei CSV e dagli esperti di settore:
- dalla comunicazione da effettuare entro il 16 marzo 2027, relativa alle erogazioni ricevute nel 2026, l’obbligo riguarda tutti gli Enti del Terzo settore, indipendentemente dal volume delle entrate: anche le piccole associazioni dovranno quindi provvedere;
- le ONLUS, la cui Anagrafe è stata abrogata dal 1° gennaio 2026, non sono più tenute all’adempimento, a meno che non si siano iscritte al RUNTS diventando ETS;
- le fondazioni e associazioni operanti nei beni culturali o nella ricerca scientifica restano obbligate solo se in possesso della qualifica di ETS;
- restano escluse le imprese sociali in forma societaria.
Per questo è importante organizzarsi fin da subito per tracciare correttamente le donazioni ricevute nel corso del 2026.
Quali erogazioni vanno comunicate
Devono essere comunicate le erogazioni liberali in denaro, deducibili o detraibili, effettuate da persone fisiche, in particolare:
- le erogazioni dei donatori continuativi che hanno fornito i propri dati anagrafici;
- le erogazioni degli altri donatori, se dal pagamento risulta il loro codice fiscale.
Rilevano solo i versamenti tracciabili: tramite banca, ufficio postale o altri sistemi di pagamento previsti dall’art. 23 del D.Lgs. 241/1997 (carte di debito, di credito, prepagate, ecc.). Le donazioni in contanti non danno diritto ai benefici fiscali e non vanno comunicate.
Vanno invece escluse le erogazioni raccolte in forma cumulativa, cioè quando un unico soggetto versa per conto di più donatori.
Occorre inoltre comunicare gli eventuali rimborsi di erogazioni effettuati nell’anno precedente, indicando il beneficiario della restituzione e l’anno in cui era stata ricevuta la donazione rimborsata.
Scadenza
La comunicazione va trasmessa entro il 16 marzo di ogni anno, con riferimento alle erogazioni ricevute nell’anno precedente. Se la scadenza cade di sabato o in un giorno festivo, slitta al primo giorno lavorativo successivo.
L’ETS può inviarla da solo o serve il commercialista?
È una delle domande più frequenti, e la risposta è: l’ente può inviarla in autonomia. Il commercialista non è obbligatorio. La normativa prevede infatti due strade alternative.
1. Invio diretto da parte dell’ente
L’ETS può trasmettere la comunicazione direttamente tramite i servizi telematici dell’Agenzia delle Entrate (Fisconline o Entratel). Per farlo servono alcuni passaggi:
- abilitare l’ente ai servizi telematici: il legale rappresentante, accedendo con le proprie credenziali (SPID, CIE o CNS), deve operare per conto dell’ente, eventualmente nominando un gestore incaricato (ad esempio il tesoriere o un volontario di fiducia);
- predisporre il file con i dati delle erogazioni secondo le specifiche tecniche pubblicate dall’Agenzia delle Entrate (molti gestionali per associazioni lo generano in automatico);
- controllare il file con il software di controllo messo a disposizione dall’Agenzia;
- inviarlo dall’area riservata del sito dell’Agenzia e verificare la ricevuta: se il file viene scartato, va corretto e reinviato entro i termini.
Questa soluzione è senza costi, ma richiede un minimo di dimestichezza con i servizi telematici e un registro delle donazioni ordinato e completo.
2. Invio tramite intermediario abilitato
In alternativa, l’ente può affidare la trasmissione a un intermediario abilitato ai sensi dell’art. 3, commi 2-bis e 3, del D.P.R. 322/1998: commercialista, consulente del lavoro, CAF o altro soggetto autorizzato. In questo caso l’ente fornisce i dati delle erogazioni e l’intermediario si occupa della predisposizione e dell’invio telematico.
Attenzione: anche quando l’invio è delegato, la responsabilità della correttezza dei dati resta dell’ente. È quindi fondamentale che l’associazione raccolga e conservi correttamente codici fiscali, importi, date e modalità di pagamento di ogni donazione.
Quale scegliere?
- Invio diretto: indicato per enti con poche donazioni, una persona di riferimento disponibile e un gestionale che esporta il file nel formato richiesto.
- Intermediario: consigliato per enti con molti donatori, poco tempo a disposizione o già seguiti da un professionista per bilancio e dichiarazioni.
Le sanzioni per omessa, tardiva o errata comunicazione
Chi non invia la comunicazione delle erogazioni liberali, la invia in ritardo o con dati errati è soggetto alle sanzioni dell’art. 3, comma 5-bis, del D.Lgs. 175/2014. È la norma che regola le violazioni sui dati trasmessi all’Agenzia delle Entrate per la dichiarazione precompilata.
La sanzione è di 100 euro per ogni comunicazione omessa, tardiva o errata, fino a un massimo di 50.000 euro. Non si applica il cumulo giuridico previsto dall’art. 12 del D.Lgs. 472/1997. Ogni violazione viene quindi sanzionata separatamente. In via prudenziale, è opportuno considerare come “comunicazione” ogni singola erogazione liberale da trasmettere. Per un ente con molti donatori, l’importo complessivo può diventare rilevante.
La norma prevede alcuni correttivi:
- nessuna sanzione se i dati errati vengono corretti entro i 5 giorni successivi alla scadenza del 16 marzo, oppure entro 5 giorni dall’eventuale segnalazione dell’Agenzia delle Entrate;
- sanzione ridotta a un terzo, con un massimo di 20.000 euro, se la comunicazione corretta viene trasmessa entro 60 giorni dalla scadenza;
- possibilità di ridurre ulteriormente la sanzione con il ravvedimento operoso, purché prima che l’Agenzia abbia avviato un’attività di controllo.
Nella fase transitoria la comunicazione era facoltativa per gli enti sotto soglia, e il regime sanzionatorio era più attenuato. Per il primo anno di applicazione, il D.M. 3 febbraio 2021 escludeva le sanzioni in caso di omessa o errata trasmissione. Restava invece sanzionato l’errore che portava il donatore a fruire indebitamente di detrazioni o deduzioni nella precompilata. Con l’obbligo esteso a tutti gli ETS a partire dalle erogazioni ricevute nel 2026, è ragionevole attendersi che il regime sanzionatorio ordinario si applichi a tutti gli enti.
Il consiglio pratico è rispettare la scadenza e verificare subito l’esito della trasmissione. Così eventuali scarti o errori si possono correggere entro i 5 giorni, senza sanzioni.
Come prepararsi: consigli pratici
- Raccogli il codice fiscale dei donatori e il loro consenso al trattamento e alla trasmissione dei dati all’Agenzia delle Entrate.
- Incentiva i pagamenti tracciabili (bonifico, carta, PayPal, SDD) e scoraggia i contanti.
- Rilascia ricevute (ad esempio con la funzione ricevute per erogazioni liberali di Asso360) che riportino i riferimenti normativi per la detrazione o deduzione.
- Tieni un registro aggiornato delle donazioni durante l’anno, distinguendo erogazioni liberali da quote associative, corrispettivi e contributi.
- Verifica le istruzioni ufficiali dell’Agenzia delle Entrate prima di ogni scadenza, perché le specifiche tecniche possono essere aggiornate.
Come Asso360 ti aiuta a gestire le erogazioni liberali
Con l’obbligo esteso a tutti gli ETS, anche le associazioni più piccole dovranno tenere traccia in modo preciso di ogni donazione ricevuta. Farlo con fogli Excel e ricevute compilate a mano significa aumentare il rischio di errori, dati mancanti e, di conseguenza, sanzioni.
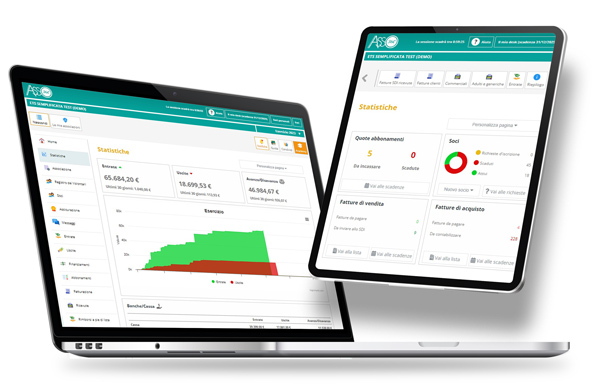
Asso360, il gestionale online per associazioni ed enti del Terzo settore, ti permette di organizzare tutto in un unico posto:
- Ricevute per erogazioni liberali: selezioni il donatore (persona o impresa) dall’anagrafica, generi la ricevuta in PDF e l’importo viene registrato automaticamente in contabilità, senza doppie registrazioni.
- Libro soci: un’anagrafica ordinata di soci e sostenitori, con modulo di iscrizione online e modulo per il consenso privacy, indispensabile per poter trasmettere i dati dei donatori all’Agenzia delle Entrate.
- Contabilità e Bilancio e prima nota: tieni sotto controllo entrate e uscite, distinguendo erogazioni liberali, quote associative e altri proventi.
- Report: decine di report esportabili in PDF ed Excel, utili per avere sotto mano i dati delle donazioni quando arriva il momento della comunicazione, che tu la invii da solo o tramite il tuo commercialista.
- Ricevute e rimborsi spese: tutta la documentazione dell’associazione generata in pochi clic.
Avere ogni donazione registrata con i dati corretti del donatore, la modalità di pagamento e la relativa ricevuta è il modo migliore per arrivare al 16 marzo senza ansia.
Prova gratis Asso360: la demo è utilizzabile senza limiti di tempo e puoi attivare l’abbonamento quando vuoi. Scopri tutte le funzioni del software.
In sintesi
- Chi: ETS iscritti al RUNTS (incluse le cooperative sociali, escluse le imprese sociali societarie), oltre alle ONLUS e alle fondazioni/associazioni culturali e di ricerca nel regime transitorio.
- Fino al 2026: obbligo solo sopra i 220.000 euro di entrate, facoltativa per gli altri.
- Dal 2027 (erogazioni 2026): obbligo per tutti gli ETS, a prescindere dalle dimensioni.
- Quando: entro il 16 marzo di ogni anno.
- Chi invia: l’ente stesso tramite Fisconline/Entratel, oppure un intermediario abilitato (commercialista, CAF).
- Cosa: erogazioni liberali tracciabili da persone fisiche, con codice fiscale del donatore, e relativi rimborsi.
Resta aggiornato sulla comunicazione delle erogazioni liberali
Le specifiche tecniche, i tracciati e le istruzioni dell’Agenzia delle Entrate per la comunicazione possono cambiare, soprattutto ora che l’obbligo si estende a tutti gli ETS. Iscriviti alla newsletter di Asso360 per ricevere le novità su questo adempimento, le indicazioni pratiche su come predisporre e trasmettere i dati e un promemoria per inviare la comunicazione in tempo, entro il 16 marzo.
Iscriviti gratis alla newsletter
Domande frequenti
Ho ricevuto una sola donazione di 50 euro da un donatore nel 2026: devo fare la comunicazione?
Sì, se l’ente è un ETS iscritto al RUNTS. Dalle erogazioni ricevute nel 2026 (comunicazione entro il 16 marzo 2027) l’obbligo vale per tutti gli ETS, a prescindere dalle entrate, e non esiste un importo minimo né un numero minimo di donazioni. Conta che la donazione sia tracciabile (bonifico, carta, ecc.) e che sia noto il codice fiscale del donatore. Anche una sola erogazione da 50 euro va quindi trasmessa, e se viene omessa scatta la sanzione di 100 euro.
Una donazione ricevuta in contanti va comunicata?
No. Le donazioni in contanti non danno diritto a detrazioni o deduzioni e non rientrano nella comunicazione.
Ho ricevuto una donazione con bonifico, ma non conosco il codice fiscale del donatore. Cosa faccio?
Vanno comunicate le erogazioni dei donatori che hanno fornito i propri dati e quelle in cui il codice fiscale risulta dal pagamento. Per evitare dubbi conviene chiedere sempre il codice fiscale al momento della donazione, ad esempio nel modulo di donazione online o nella ricevuta.
Le quote associative vanno comunicate?
No. Le quote associative non sono erogazioni liberali, così come i corrispettivi per servizi o attività. È importante tenerle distinte in contabilità.
E le donazioni ricevute da aziende o altri enti?
No. La comunicazione riguarda solo le erogazioni effettuate da persone fisiche, perché servono a precompilare la loro dichiarazione dei redditi.
Le donazioni di beni (in natura) vanno comunicate?
No. L’adempimento riguarda solo le erogazioni liberali in denaro.
Un gruppo di persone ha fatto una colletta e ci ha inviato un unico bonifico. Va comunicato?
No. Le erogazioni raccolte in forma cumulativa, cioè versate da un unico soggetto per conto di più donatori, sono escluse dalla comunicazione.
La mia associazione è piccola: per le donazioni ricevute nel 2025 ero obbligata?
No, se nel bilancio dell’anno precedente (il 2024, per gli enti con esercizio coincidente con l’anno solare) le entrate non superavano i 220.000 euro: in quel caso la comunicazione era facoltativa. L’obbligo generalizzato parte dalle erogazioni ricevute nel 2026.
Siamo una ONLUS non iscritta al RUNTS: dobbiamo inviare la comunicazione nel 2027?
No. Con l’abrogazione dell’Anagrafe delle ONLUS dal 1° gennaio 2026, l’adempimento riguarda solo gli enti iscritti al RUNTS. Se l’ente è transitato nel RUNTS diventando ETS, invece, è obbligato.
Ho inviato la comunicazione con un errore. Cosa rischio?
Se correggi i dati entro 5 giorni dalla scadenza del 16 marzo (o dalla segnalazione dell’Agenzia) non paghi nulla. Entro 60 giorni la sanzione è ridotta a un terzo; oltre, puoi ancora usare il ravvedimento operoso se l’Agenzia non ha avviato controlli.
Devo restituire una donazione: va comunicato?
Sì. Nella comunicazione vanno indicati anche i rimborsi di erogazioni effettuati nell’anno precedente, con il beneficiario della restituzione e l’anno in cui era stata ricevuta la donazione.
Potrebbero interessarti anche: