Rendiconto per cassa semplificato Terzo Settore 2026: guida al Modello E per ETS fino a 60.000 €
Ultimo aggiornamento: 27 ottobre 2026
In breve: il rendiconto per cassa semplificato del Terzo Settore (Modello E, in forma aggregata) è lo schema di bilancio che gli ETS con entrate annue non superiori a 60.000 euro possono adottare al posto del rendiconto per cassa ordinario (Modello D). È stato approvato con il D.M. 18 febbraio 2026, si usa a partire dal bilancio 2026 (da approvare nel 2027) ed è una facoltà, non un obbligo: entrate e uscite si indicano per macro-aree, senza il dettaglio delle singole voci.
Cos’è il rendiconto per cassa semplificato per gli Enti del Terzo Settore
Per gli enti di minori dimensioni arriva un’importante novità contabile che snellisce la gestione amministrativa: il rendiconto per cassa semplificato, uno strumento introdotto per alleggerire il carico burocratico delle piccole realtà associative.
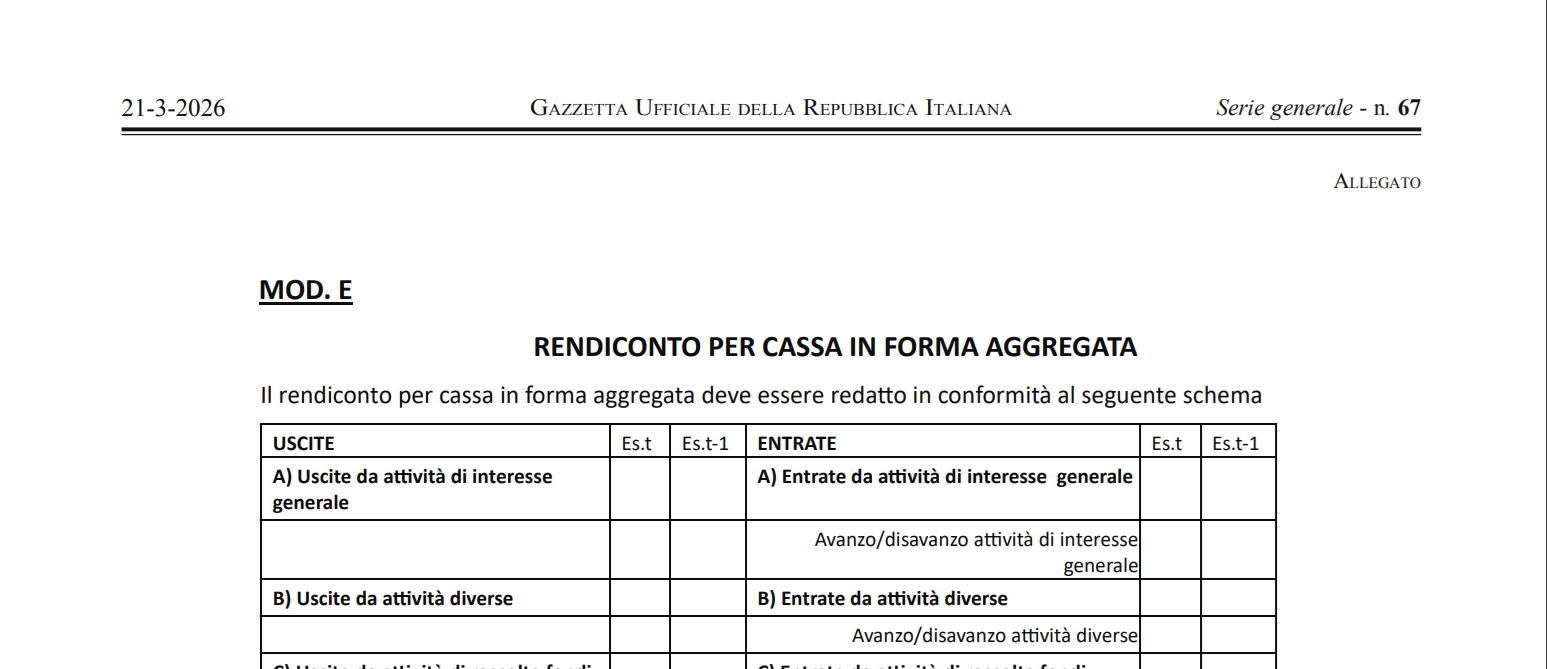
Il quadro normativo è stato completato con la pubblicazione nella Gazzetta Ufficiale n. 67 del 21 marzo 2026 del D.M. 18 febbraio 2026. Con questo provvedimento il Ministero del Lavoro e delle Politiche Sociali ha adottato il cosiddetto “Modello E” in forma aggregata, cioè la struttura ufficiale del rendiconto per cassa semplificato.
La misura si inserisce nelle semplificazioni previste dalla Legge n. 104/2024, che ha modificato l’art. 13 del Codice del Terzo Settore (D.Lgs. 117/2017) inserendo il comma 2-bis: per gli enti con entrate fino a 60.000 euro, il rendiconto per cassa “può indicare le entrate e le uscite in forma aggregata”.
Chi può usare il Modello E
Il rendiconto per cassa in forma aggregata può essere utilizzato dagli Enti del Terzo Settore:
- con ricavi, rendite, proventi o entrate comunque denominate non superiori a 60.000 euro nell’esercizio;
- dotati o privi di personalità giuridica.
L’obiettivo è ridurre gli oneri amministrativi per gli enti più piccoli, mantenendo comunque un adeguato livello di trasparenza verso soci, donatori e RUNTS.
Modello E e Modello D: cosa cambia nel rendiconto semplificato
Il nuovo schema riprende l’impostazione del rendiconto per cassa ordinario (Modello D), ma introduce una semplificazione sostanziale:
- le entrate e le uscite sono indicate in forma aggregata;
- restano solo le principali macro-sezioni (attività di interesse generale, attività diverse, raccolta fondi, attività finanziarie e patrimoniali, supporto generale);
- non è richiesto il dettaglio analitico delle singole voci.
Il sistema contabile non cambia: si continua a registrare per cassa, e il Modello E incide solo sul grado di dettaglio con cui i dati vengono rappresentati.
Da quando si applica il rendiconto per cassa semplificato
Il decreto stabilisce che il nuovo modello può essere adottato a partire dal bilancio relativo all’esercizio in corso al 21 marzo 2026, data di pubblicazione in Gazzetta Ufficiale. Per gli enti con esercizio coincidente con l’anno solare questo significa che:
- il Modello E si può usare per il bilancio 2026, che sarà approvato nel 2027;
- non si può usare per il bilancio 2025, approvato nel corso del 2026.
Obbligo o facoltà? I chiarimenti della Circolare n. 6/2026
Con la Circolare n. 6 del 17 aprile 2026 il Ministero del Lavoro ha fornito i primi chiarimenti operativi. In sintesi:
- il Modello E è una facoltà: l’ETS sotto soglia può scegliere tra rendiconto in forma aggregata (Modello E), rendiconto per cassa ordinario (Modello D) o bilancio di esercizio completo;
- il nuovo modello non introduce un nuovo sistema contabile e non modifica la sostanza informativa del rendiconto;
- gli enti con personalità giuridica ed entrate inferiori a 60.000 euro possono redigere il bilancio 2025 come rendiconto per cassa ordinario (Modello D).
Domande frequenti sul rendiconto per cassa semplificato
Il Modello E è obbligatorio per gli ETS sotto i 60.000 euro?
No. È una possibilità in più: l’ente può continuare a usare il Modello D o il bilancio ordinario, se lo ritiene più adatto.
Posso usare il rendiconto semplificato per il bilancio 2025?
No. Il Modello E vale dall’esercizio in corso al 21 marzo 2026; per il 2025 si utilizza il rendiconto per cassa ordinario (Modello D) o il bilancio.
Il rendiconto semplificato va depositato al RUNTS?
Sì. Come gli altri schemi di bilancio, va approvato dall’organo competente secondo lo statuto e depositato al RUNTS entro il 30 giugno dell’anno successivo.
Il Decreto in sintesi
Il D.M. 18 febbraio 2026 rappresenta un importante passo avanti nel processo di semplificazione per il Terzo Settore, introducendo uno strumento uniforme, ufficiale e più leggero per la rendicontazione degli enti di piccole dimensioni, senza rinunciare alla chiarezza e alla trasparenza delle informazioni.
L’articolo 1 del Decreto del 18 febbraio 2026 riporta quanto segue:
Adozione del modello di rendiconto per cassa in forma aggregata per gli enti del Terzo settore aventi entrate non superiori a 60.000 euro.
Modello di rendiconto per cassa in forma aggregata degli enti del Terzo settore 1. Ai sensi dell’art. 13, comma 3 del decreto legislativo 3 luglio 2017, n. 117 è adottato l’allegato modello di rendiconto per cassa in forma aggregata (Mod. E), di cui all’art. 13, comma 2-bis, che forma parte integrante e sostanziale del presente decreto. 2.
La disposizione di cui al precedente comma 1 si applica a tutti gli enti del Terzo settore, in possesso o meno della personalita’ giuridica, con ricavi, rendite, proventi o entrate comunque denominate non superiori a 60.000 euro.
Prova gratuitamente tutte le funzioni di Asso360 ideate per Enti del Terzo Settore.
Potrebbero interessarti anche: